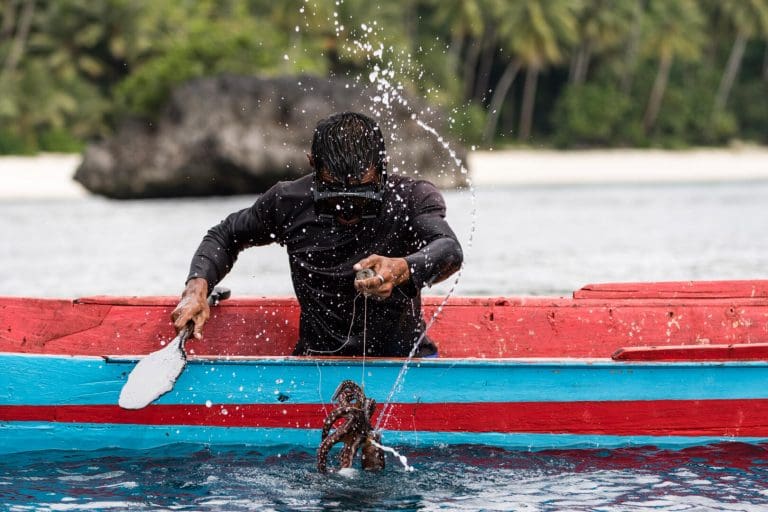
Elsi, une mère de famille de Torosiaje, en Indonésie, avait toujours espéré que sa famille ne connaîtrait jamais de difficultés financières. Le travail de pêche de son mari étant leur unique source de revenus, ils n'avaient pratiquement aucune épargne. Mais lorsque son fils tomba malade, elle n'eut d'autre choix que de se tourner vers des prêteurs informels. Ce soulagement fut cependant de courte durée : des taux d'intérêt exorbitants et des délais de remboursement très courts accentuèrent encore la précarité d'une situation financière déjà instable et stressante.
Wa Tanda, une pêcheuse de Wakatobi, en Indonésie, a rencontré des difficultés similaires : « Les taux d'intérêt sont tellement élevés qu'on a l'impression d'être étouffé par les dettes », a-t-elle déclaré.
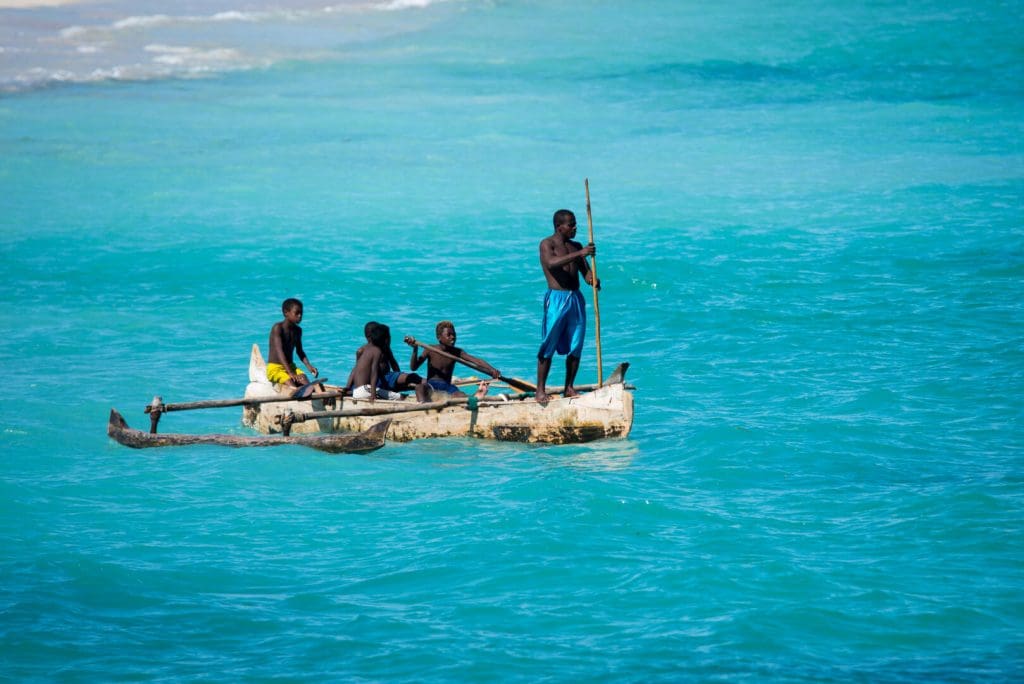
Pour de nombreuses familles côtières d'Asie, le recours aux prêteurs informels, souvent qualifiés d'« usuriers », peut engendrer un cercle vicieux d'emprunts pour couvrir des besoins urgents et rembourser les prêts existants. En moyenne, les taux d'intérêt oscillent entre 20 % et 30 %, avec des délais de remboursement de seulement 30 à 60 jours. Le défaut de paiement met en péril des biens précieux, tels que bateaux, motos, terrains et titres de propriété, tandis que les banques traditionnelles restent inaccessibles, freinées par la distance, les formalités administratives et la bureaucratie.
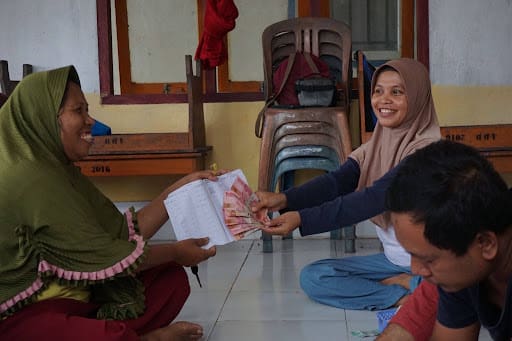
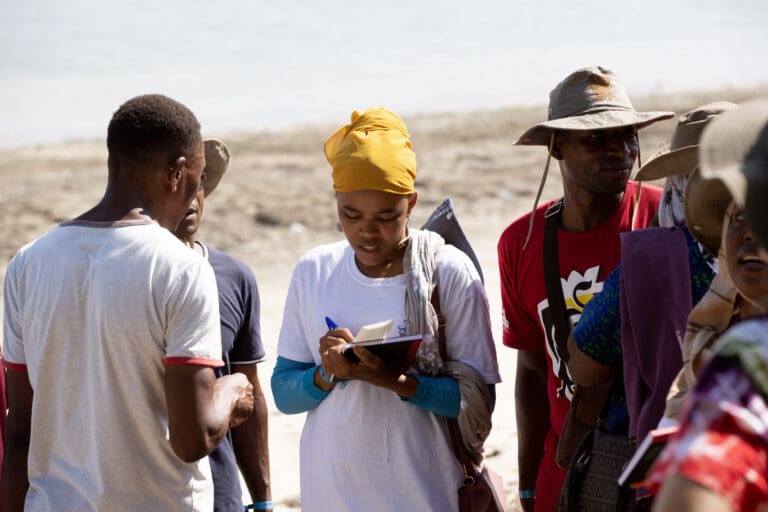
Lassées de se sentir piégées par l'incertitude financière, des femmes de plusieurs villages ont commencé à chercher des solutions pour mieux gérer leurs finances familiales. Avec l'aide des partenaires locaux de Blue Ventures, elles ont mis en place leurs propres systèmes de protection sociale grâce aux Associations villageoises d'épargne et de crédit (AVEC).
Les VSLA sont des intermédiaires financiers communautaires autogérés qui proposent des solutions d'épargne simples et des crédits à court terme aux personnes n'ayant pas accès aux services bancaires traditionnels. Les membres cotisent régulièrement à un fonds commun et utilisent ces économies pour couvrir leurs frais de santé, d'éducation et leurs dépenses courantes, ou pour investir dans de petites entreprises.
Fondés sur la confiance mutuelle, la transparence et la collaboration, ces groupes regroupent généralement de 15 à 30 personnes issues de la même communauté. De nombreuses associations d'épargne volontaires (AEV) gèrent également un fonds de solidarité distinct servant d'assurance d'urgence pour les urgences médicales, les décès ou les catastrophes naturelles. À la fin d'un cycle annuel standard, l'épargne accumulée et les intérêts des prêts sont redistribués aux membres au prorata de leurs contributions.
Pour les communautés de pêcheurs, la sécurité financière est étroitement liée à leur capacité à gérer les aléas de la pêche et à faire face aux dépenses imprévues. Lorsque les familles disposent de peu d'épargne ou de moyens sûrs d'emprunter, une mauvaise saison de pêche ou une dépense soudaine peuvent les contraindre à contracter des dettes à taux d'intérêt élevés ou à vendre des biens essentiels. L'accès à l'épargne et à des services financiers abordables peut aider les ménages à gérer ces difficultés, renforçant ainsi leur résilience et préservant leurs moyens de subsistance et leur bien-être à long terme.
En octobre 2023, une évaluation de l'inclusion financière menée dans le village de Wakatobi a confirmé la nécessité d'un accès plus facile et plus sûr au financement pour les membres de la communauté, ce qui a conduit à la création de l'organisme d'épargne et de crédit volontaire Posa Asa (Posa Asa VSLA). Le groupe a débuté avec 21 membres et, deux cycles annuels plus tard, en comptait 31.
Au cours de ces cycles, le groupe a accumulé plus de 50 millions de roupies indonésiennes (environ 2 800 dollars américains) d'épargne. Il a octroyé 73 prêts pour un montant total de 78 millions de roupies indonésiennes (environ 4 300 dollars américains), avec des durées de remboursement allant jusqu'à 10 mois. Les membres ont utilisé ces prêts pour couvrir des besoins urgents, tels que l'éducation et la santé, et pour investir dans des activités génératrices de revenus.
« Nous n’appliquons qu’un taux d’intérêt aussi bas qu’un pour cent par mois », a déclaré Wa Tanda.
Ailleurs en Indonésie, dans le village côtier de Torosiaje où vit Elsi, de plus en plus de membres de la communauté rejoignent le Sipakulong VSLA, l'intérêt pour cette approche grandissant. Les membres peuvent solliciter des prêts lors de réunions régulières, sans avoir à remplir de longs formulaires ni à se soumettre à des procédures administratives complexes, ce qui rend les services financiers plus accessibles et davantage axés sur la communauté.
Dans certains cas, les membres utilisent ces prêts pour rembourser des dettes contractées auprès de prêteurs illégaux.
« Nous sommes désormais libérés des usuriers, et cela nous apporte la paix », a déclaré Elsi.
Les avantages ne se limitent pas aux aspects financiers ; ils sont aussi sociaux. Lorsqu’un membre de VSLA a des difficultés à rembourser un prêt, la première réaction n’est pas la punition. Les responsables du groupe lui rendent visite, cherchent à comprendre le problème et travaillent avec lui pour trouver une solution. Les groupes ont certes des règles, notamment des pénalités en cas de retard de paiement, mais ils les contrebalancent par une approche plus personnalisée et un soutien accru pour aider les membres à surmonter leurs difficultés financières.
Au Timor-Leste, six coopératives d'épargne et de crédit villageoises regroupent aujourd'hui 130 membres à Biqueli et Beloi, sur l'île d'Atáuro, dont de nombreuses femmes pêcheuses. Ces groupes favorisent la sécurité financière, la résilience, la conservation et l'action communautaire.
Un prêt d'épargne volontaire (PEV) ne peut pas rendre une saison de pêche incertaine plus prévisible ni effacer les factures médicales, mais il peut transformer le désespoir en dignité, offrant aux familles un refuge plus sûr avant que les crises passagères ne se transforment en dettes à long terme. Dans les régions où chaque centime compte, cette différence peut changer une vie.