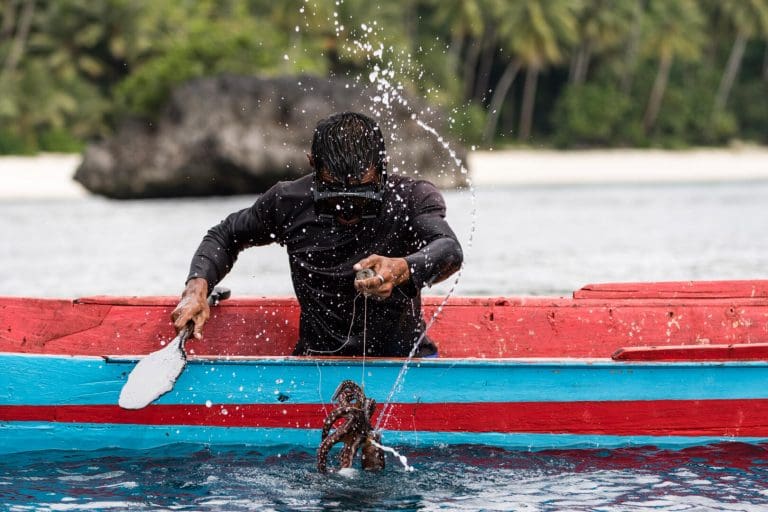
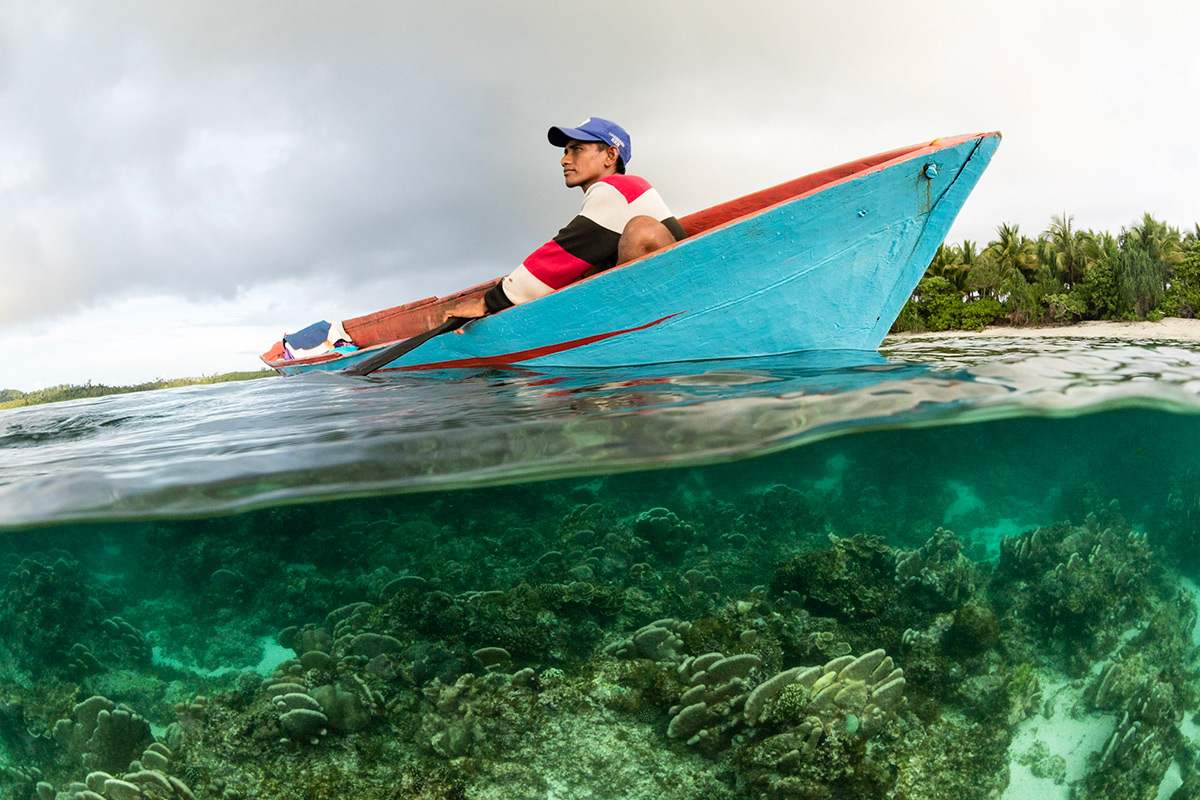
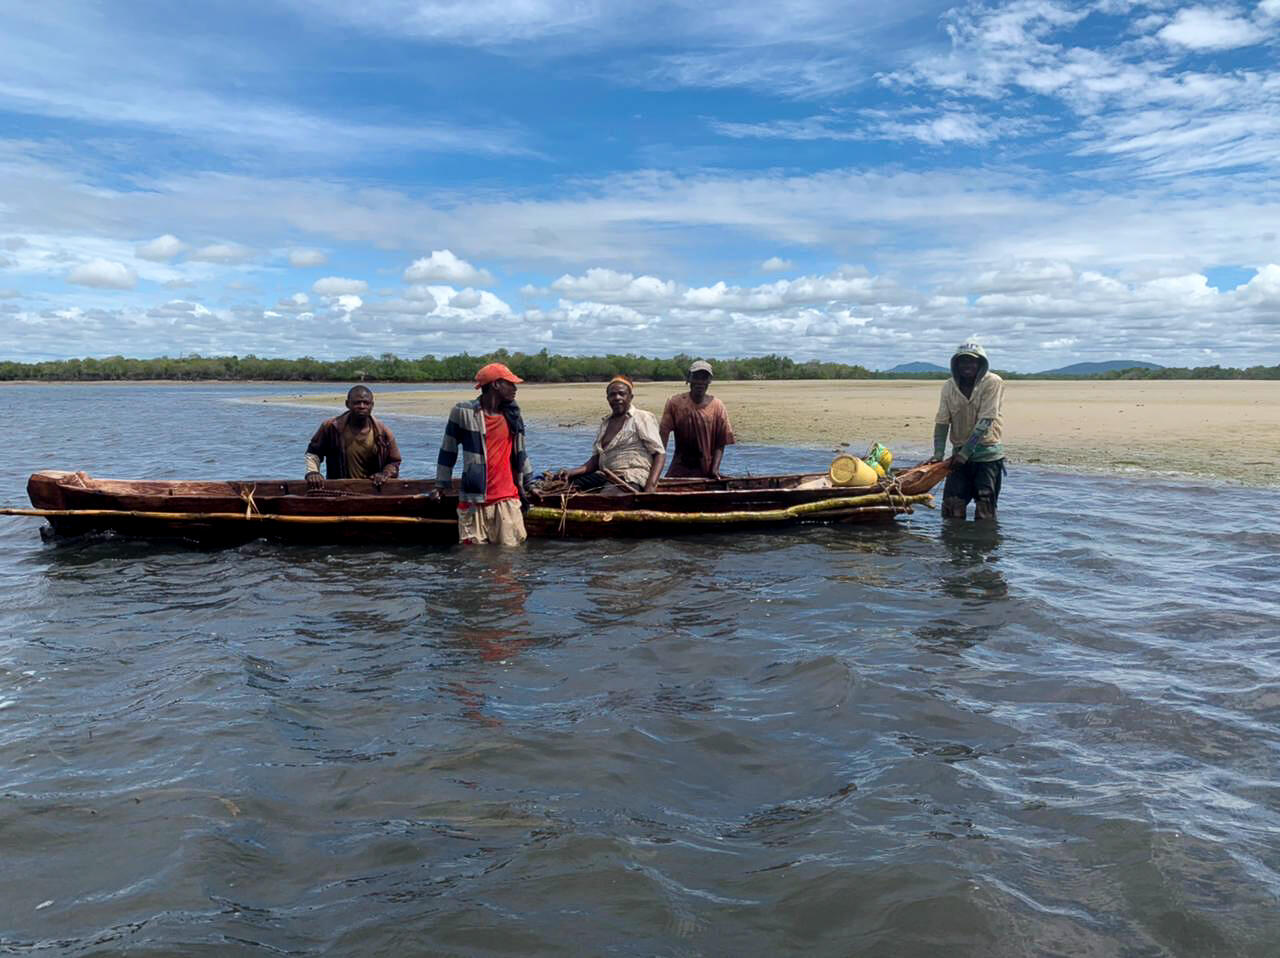
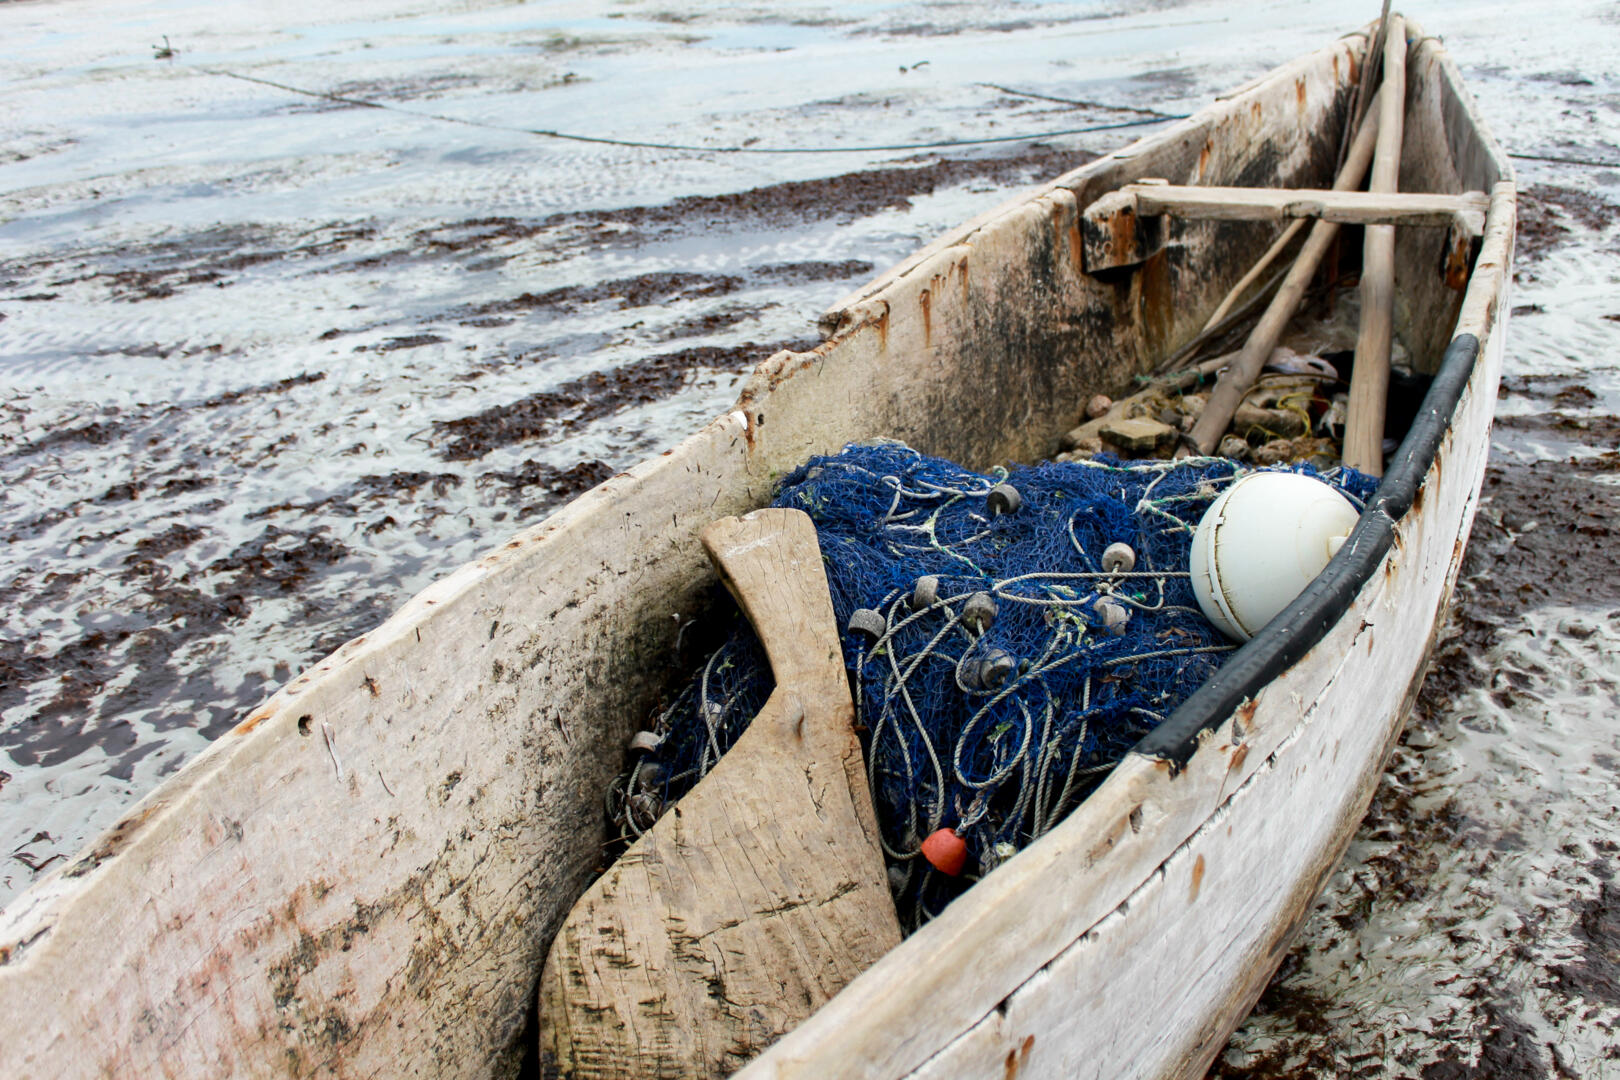
Elsi, uma mãe de Torosiaje, Indonésia, sempre esperou que sua família nunca tivesse que enfrentar uma emergência. Com o trabalho de pesca do marido como única fonte de renda, eles tinham pouca ou nenhuma reserva financeira. Mas quando seu filho adoeceu, ela não teve escolha a não ser recorrer a agiotas. O alívio, porém, foi passageiro: as taxas de juros exorbitantes e o curto prazo para pagamento aumentaram ainda mais a pressão sobre uma situação financeira já incerta e estressante.
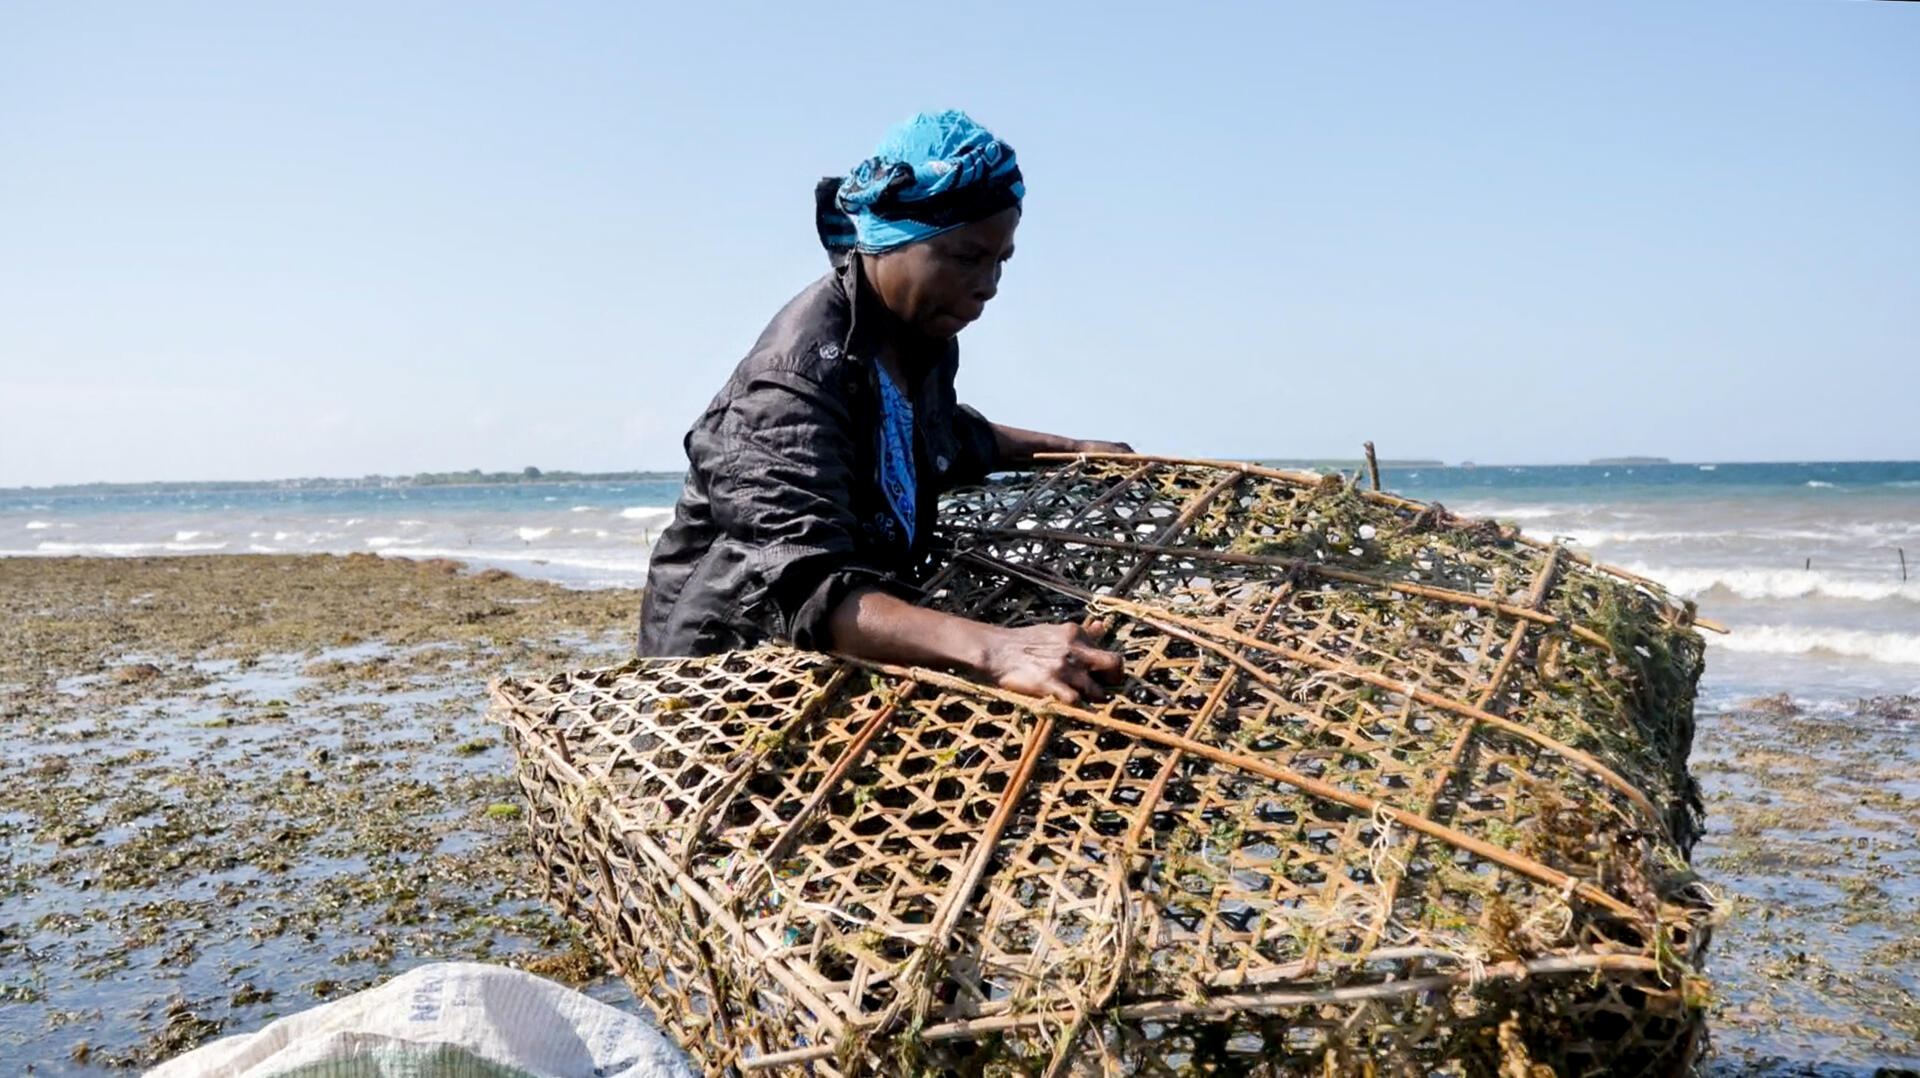
Wa Tanda, uma pescadora de Wakatobi, na Indonésia, enfrentou desafios semelhantes: "Os juros são tão altos que me sinto sufocada pelas dívidas", disse ela.
Para muitas famílias costeiras na Ásia, a dependência de agiotas ou "credores informais" pode se tornar um ciclo vicioso de empréstimos para cobrir necessidades urgentes e pagar dívidas existentes. Em média, as taxas de juros variam de 20% a 30%, com prazos de pagamento de apenas 30 a 60 dias. A inadimplência coloca em risco bens valiosos, como barcos, motocicletas, terrenos e títulos de propriedade, enquanto os bancos formais permanecem distantes, bloqueados pela geografia, pela burocracia e pela papelada.
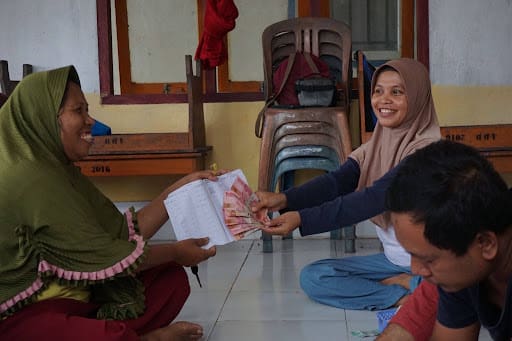
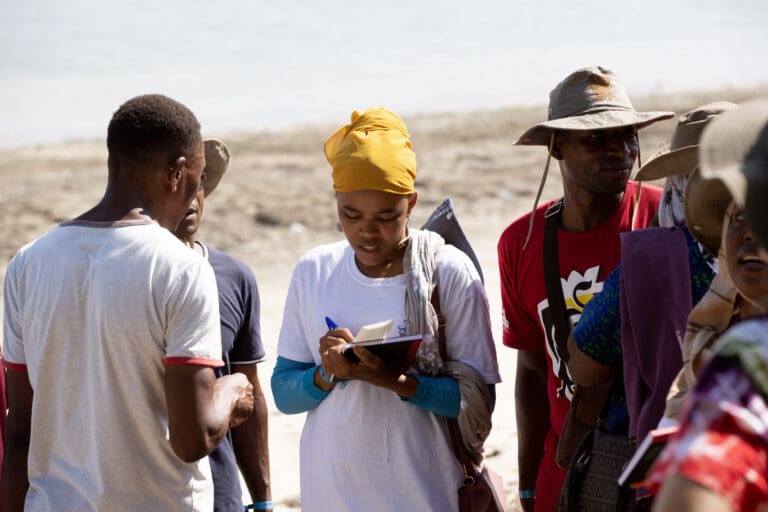
Cansadas de se sentirem presas à incerteza financeira, mulheres em diversas aldeias começaram a buscar maneiras de administrar melhor as finanças domésticas. Juntamente com os parceiros locais da Blue Ventures, elas começaram a tecer suas próprias redes de segurança por meio de Associações de Poupança e Empréstimo Comunitárias (VSLAs).
As VSLAs (Variable Savings Loan Accounts, ou Contas de Poupança e Crédito Voluntário) são intermediárias financeiras autogeridas e baseadas na comunidade, que oferecem poupança simples e crédito de curto prazo a indivíduos sem acesso a serviços bancários formais. Os membros contribuem regularmente para um fundo comum, utilizando essas poupanças para cobrir despesas com saúde, educação e domésticas, ou para investir em pequenos negócios.
Fundamentados na confiança mútua, transparência e colaboração, esses grupos geralmente são compostos por 15 a 30 pessoas da mesma comunidade. Muitos VSLAs também mantêm um “fundo social” separado que funciona como um seguro emergencial para crises médicas, funerais ou desastres naturais. Ao final de um ciclo padrão de um ano, todas as economias acumuladas e os juros dos empréstimos são distribuídos aos membros proporcionalmente às suas contribuições.
Para as comunidades pesqueiras, a segurança financeira pode estar intimamente ligada à capacidade de gerir os altos e baixos da pesca e de responder a custos inesperados. Quando as famílias têm poucas poupanças ou formas seguras de obter crédito, uma época de pesca fraca ou uma despesa repentina podem obrigá-las a contrair dívidas com juros elevados ou a vender bens essenciais. O acesso a poupanças e a serviços financeiros acessíveis pode ajudar as famílias a gerir estas pressões, reforçando a sua resiliência e protegendo os seus meios de subsistência e bem-estar a longo prazo.
Em outubro de 2023, uma avaliação de inclusão financeira na aldeia de Wakatobi confirmou a necessidade de um acesso mais fácil e seguro ao financiamento para os membros da comunidade, o que levou à criação da Posa Asa VSLA. O grupo começou com 21 membros e, dois ciclos anuais depois, cresceu para 31.
Ao longo desses ciclos, o grupo acumulou mais de 50 milhões de rupias indonésias (cerca de 2,800 dólares americanos) em poupanças. Concedeu 73 empréstimos, totalizando 78 milhões de rupias indonésias (cerca de 4,300 dólares americanos), com prazos de pagamento de até 10 meses. Os membros utilizaram os empréstimos para cobrir necessidades urgentes, como educação e saúde, e para investir em atividades geradoras de renda.
“ Cobramos uma taxa de juros de apenas um por cento ao mês ”, disse Wa Tanda.
Em outras partes da Indonésia, na vila costeira de Torosiaje, onde Elsi mora, mais membros da comunidade aderiram à Sipakulong VSLA, à medida que o interesse por essa abordagem cresce. Os membros podem solicitar empréstimos durante reuniões regulares, sem a necessidade de lidar com extensa burocracia ou exigências administrativas complicadas, tornando os serviços financeiros mais acessíveis e conduzidos pela comunidade.
Em alguns casos, os membros utilizam esses empréstimos para pagar dívidas contraídas com agiotas.
“ Agora estamos livres dos agiotas, e isso nos traz paz ”, disse Elsi.
Os benefícios vão além das finanças. Eles também são sociais. Quando um membro da VSLA tem dificuldades para pagar um empréstimo, a primeira reação não é punir. Os líderes do grupo visitam o membro, procuram entender o problema e trabalham com ele para encontrar uma solução. Os grupos ainda têm regras, incluindo penalidades por atraso no pagamento, mas equilibram isso com uma abordagem mais pessoal e de apoio para ajudar os membros a superar dificuldades financeiras.
Em Timor-Leste, seis VSLAs (Associações de Pequenos e Médio Porte) reúnem agora 130 membros em Biqueli e Beloi, na Ilha de Atáuro, muitos deles mulheres pescadoras. Esses grupos promovem segurança financeira, resiliência, conservação e ação comunitária.
Um VSLA (Acordo de Empréstimo de Vida Selvagem) não pode tornar uma temporada de pesca incerta mais previsível nem eliminar contas médicas, mas pode transformar o desespero em dignidade, oferecendo às famílias um porto seguro antes que crises de curto prazo se transformem em dívidas de longo prazo. Em lugares onde cada centavo importa, essa diferença pode mudar vidas.